Quand vous achetez des parts de SCPI, une partie de votre mise ne travaille pas tout de suite. Elle sert à payer des frais de souscription, souvent compris entre 8 et 12 % du montant investi.
R Start, sixième SCPI du groupe CORUM, supprime ces frais de souscription et les frais d’acquisition des immeubles. Aucune commission de souscription n’est donc déduite de la somme versée, ce qui ne supprime pas le délai nécessaire à son investissement. Ce modèle change la donne pour l’épargnant, mais il ne signifie pas « zéro frais » sur toute la durée de détention.
Commission de gestion et commission d’arbitrage : où R Start se rémunère
L’absence de frais d’entrée déplace la rémunération de la société de gestion vers d’autres postes. R Start applique une commission de gestion annuelle de 15 % HT sur les loyers encaissés. Ce taux est plus élevé que celui de la plupart des SCPI classiques, qui se situent généralement en dessous.
Pourquoi ce niveau ? La logique est simple : puisque CORUM ne prélève rien à l’entrée, elle se finance sur la performance locative du parc immobilier. Si les loyers sont faibles, la rémunération de la société de gestion l’est aussi. Ce mécanisme aligne ses intérêts sur ceux des associés, au moins sur le papier.
L’autre poste à examiner est la commission d’arbitrage lors de la revente des immeubles. Selon les informations publiées, aucune commission n’est due sous un certain seuil de plus-value. Au-delà, elle peut atteindre 6 % ou 12 % du prix de vente net vendeur.
Ce barème progressif mérite une lecture attentive du document d’informations clés, car une source spécialisée souligne que la commission pourrait être perçue même si la valeur de la part a baissé par ailleurs. L’épargnant qui souhaite comprendre les détails du barème peut consulter la documentation disponible sur r-start.com avant toute décision.
Coût total sur cinq, huit ou quinze ans : SCPI classique contre R Start
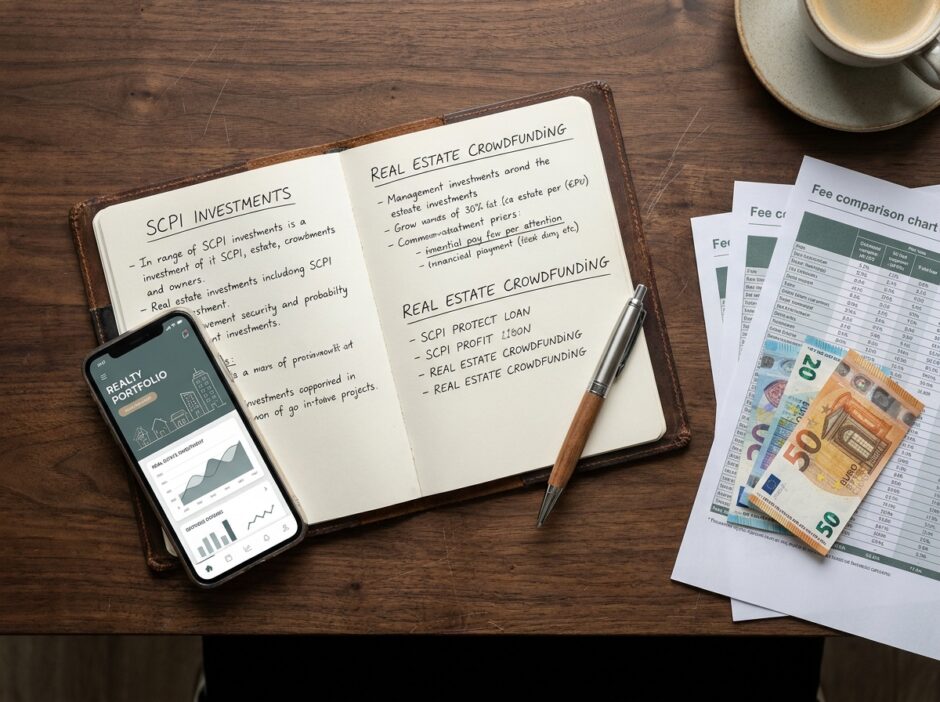
Comparer deux SCPI sur le seul critère des frais d’entrée revient à comparer deux abonnements téléphoniques sur le seul prix du téléphone. Ce qui compte, c’est la facture totale selon votre durée d’engagement.
Sortie avant huit ans : les frais de retrait anticipé
R Start prévoit des frais de retrait pour les associés qui revendent leurs parts avant huit ans de détention. Sur un horizon court, ces frais de retrait peuvent réduire, voire annuler, l’avantage de l’entrée gratuite. En comparaison, une SCPI classique intègre ses frais de souscription dès le départ : la pénalité de sortie anticipée y est souvent moindre, voire inexistante.
Détention longue : la commission de gestion pèse davantage
Sur dix ou quinze ans, les frais de gestion annuels deviennent le poste principal. Un taux de 15 % HT sur les loyers, appliqué chaque année, peut représenter un coût cumulé supérieur à une commission de souscription ponctuelle de 10 %. Pour trancher, il faut poser le calcul sur votre horizon réel :
- Lister les frais d’entrée (souscription et acquisition) de chaque SCPI comparée, y compris si ce montant est nul
- Multiplier la commission de gestion annuelle par le nombre d’années de détention envisagé
- Ajouter les frais de retrait anticipé si la sortie intervient avant le seuil prévu (huit ans pour R Start)
- Intégrer la commission d’arbitrage potentielle sur les cessions d’immeubles, qui affecte la valeur du patrimoine
L’intérêt du modèle sans frais d’entrée dépend des frais de retrait anticipé et de la durée réelle de détention. Tout dépend du niveau de loyers effectivement distribués, qui reste incertain pour une SCPI aussi récente.
Liquidité et sortie réelle : ce que l’absence de frais d’entrée ne résout pas
Vous pourriez penser qu’une SCPI sans frais d’entrée facilite aussi la sortie. En pratique, les deux sujets sont distincts. La liquidité d’une SCPI dépend de la capacité du marché secondaire ou du fonds à racheter vos parts au moment où vous le demandez.
Le marché des SCPI traverse une période où certaines sociétés enregistrent des parts en attente de retrait, et quelques-unes ont suspendu la variabilité de leur capital. R Start, en tant que SCPI à capital variable, n’échappe pas à ce contexte. L’absence de frais de souscription ne garantit pas un retrait rapide.
Les frais de retrait avant huit ans constituent aussi un frein psychologique. Un associé qui souhaite sortir après trois ou quatre ans doit arbitrer entre le coût du retrait et l’attente d’une meilleure fenêtre. Ce mécanisme, conçu pour stabiliser la collecte, peut créer une forme de rigidité que l’épargnant doit anticiper.
Première acquisition de R Start : un aperçu de la stratégie immobilière
R Start a réalisé sa première acquisition en Norvège, avec une partie de l’immeuble Kanalhuset, pour 6,7 millions d’euros. L’actif accueille quatre locataires et les baux ont une durée ferme moyenne de 8,7 ans. Le rendement immobilier annoncé à l’achat est de 8 % brut de frais.
Ce chiffre concerne l’actif lui-même. Il ne correspond pas au rendement distribué aux associés, qui dépend des frais de gestion, du taux d’occupation global du parc et de la stratégie d’investissement future. R Start ne dispose pas encore d’un historique significatif de distribution.
Cette approche, tournée vers des marchés européens où les prix d’acquisition offrent des rendements immobiliers plus élevés, rappelle la stratégie des autres SCPI de CORUM. Elle comporte aussi des risques spécifiques : exposition au change pour les pays hors zone euro, fiscalité variable selon les juridictions, et concentration du patrimoine tant que la collecte reste modeste.
Risques à garder en tête avant de souscrire à R Start
Le modèle sans frais d’entrée ne modifie pas les risques fondamentaux d’un placement en SCPI :
- Le capital investi n’est pas garanti. La valeur des parts peut baisser si le marché immobilier se retourne ou si les actifs perdent de la valeur
- Les revenus distribués ne sont pas garantis. Ils dépendent des loyers encaissés, du taux d’occupation et des charges du patrimoine
- La liquidité n’est pas assurée. Le délai de retrait peut s’allonger selon les conditions de marché et le volume de demandes de rachat
R Start s’adresse à un horizon de placement long, généralement estimé à dix ans minimum. L’absence de frais d’entrée réduit le coût initial, mais le coût total dépend de la durée de détention, du niveau de la commission de gestion et des conditions de sortie. Lire le document d’informations clés reste le seul moyen fiable de mesurer ce que ce placement vous coûtera réellement.