Le compte-titres ordinaire (CTO) se distingue du PEA par l’absence de plafond de versement et un périmètre d’investissement mondial. Trois critères séparent pourtant les offres des courtiers de façon nette : la structure des frais, la profondeur réelle de l’univers accessible et le traitement fiscal des gains. Nous les détaillons ci-dessous pour poser un cadre de décision concret.
1. Frais de courtage et de change sur un compte-titres
Avant de comparer les grilles tarifaires, un comparatif des meilleurs comptes-titre permet de visualiser rapidement les écarts entre courtiers sur chacun de ces axes.
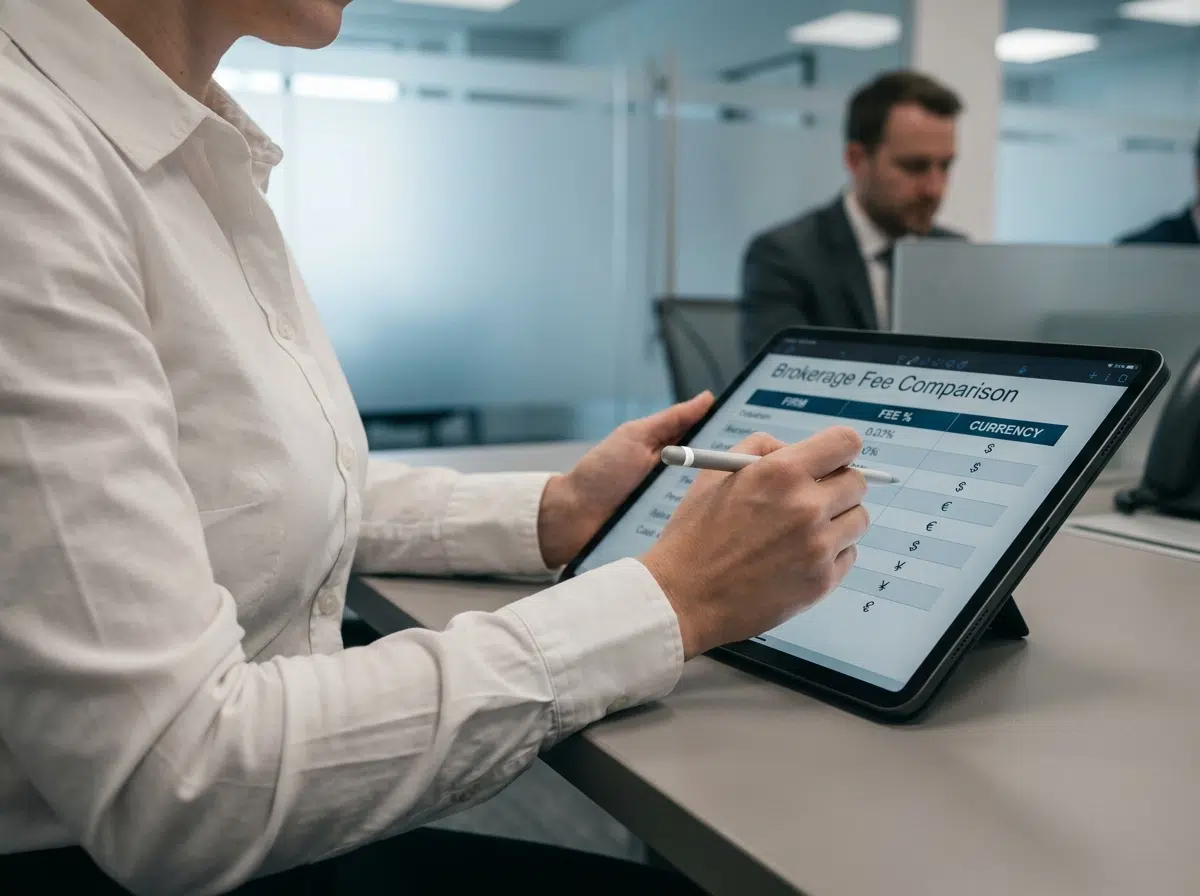
La grille tarifaire d’un CTO ne se résume pas à la commission affichée par ordre. Frais de courtage, droits de garde, frais de change et frais d’inactivité forment un ensemble qui pèse différemment selon le profil d’investisseur. Un intervenant qui passe deux ordres par mois sur Euronext Paris ne subira pas les mêmes coûts qu’un investisseur exposé au Nasdaq ou à la Bourse de Tokyo.
Le courtage proprement dit est facturé soit au forfait par ordre, soit en pourcentage du montant exécuté. Certains courtiers en ligne affichent zéro commission sur les actions et ETF cotés sur leur marché domestique, mais appliquent un spread ou des frais annexes sur les places étrangères. Nous recommandons de lire la brochure tarifaire complète, pas seulement la ligne promotionnelle.
Les postes de coûts souvent ignorés
- Les droits de garde annuels, facturés par ligne ou en pourcentage de l’encours, subsistent chez plusieurs banques traditionnelles alors que la plupart des courtiers en ligne les ont supprimés.
- Les frais de change s’appliquent à chaque transaction libellée dans une devise autre que l’euro. Sur un achat d’actions américaines, la conversion EUR/USD peut ajouter une marge de plusieurs dixièmes de pourcent au-dessus du taux interbancaire.
- Les frais d’inactivité pénalisent les portefeuilles dormants. Un CTO ouvert puis laissé sans ordre pendant plusieurs mois peut générer des prélèvements trimestriels chez certains intermédiaires.
- Les frais de transfert, facturés par ligne lors d’un changement de courtier, varient fortement. Certains établissements d’accueil remboursent ces frais sous conditions.
Le réflexe à adopter : simuler le coût total sur douze mois en fonction de la fréquence d’ordres prévue et des places boursières visées. Un courtier gratuit sur Euronext peut se révéler plus coûteux qu’un concurrent facturant un forfait modeste si l’on intervient régulièrement sur des marchés hors zone euro.
2. Univers d’investissement mondial du CTO face au PEA européen
Le CTO donne accès aux marchés mondiaux sans restriction géographique, là où le PEA cantonne l’épargnant aux titres dont le siège social se situe dans l’Espace économique européen. Cette différence de périmètre conditionne la construction du portefeuille sur le long terme.
Un investisseur qui souhaite détenir des actions de sociétés cotées à New York, Hong Kong ou Sydney n’a pas d’alternative au compte-titres ordinaire. Les ETF répliquant des indices américains (S&P 500, Nasdaq 100) sont certes éligibles au PEA lorsqu’ils sont émis par une société de gestion européenne via un swap, mais cette solution n’offre pas le même degré de granularité qu’un accès direct au marché sous-jacent.
Au-delà des actions et des ETF
L’univers du CTO s’étend désormais bien au-delà des seules actions et obligations. Selon l’intermédiaire choisi, il est possible de loger des produits dérivés (options, warrants, turbos), des SCPI, voire certains titres non cotés. La profondeur du catalogue varie considérablement d’un courtier à l’autre, y compris sur le nombre de places boursières effectivement connectées.
Nous observons que les contenus récents de courtiers en ligne mettent en avant des gammes élargies comprenant des ETN crypto ou des obligations corporate internationales. Vérifier la liste exacte des marchés et des classes d’actifs disponibles avant l’ouverture évite de découvrir, après coup, qu’un titre ou une place n’est pas accessible.
Pour comprendre l’imposition des revenus mobiliers sur impots.gouv.fr, il est utile de consulter la fiche officielle qui détaille le mécanisme applicable aux dividendes et plus-values perçus via un CTO.
CTO et PEA : complémentarité, pas opposition
Le PEA conserve un avantage fiscal net après cinq ans de détention. Le CTO, lui, offre la souplesse géographique et l’absence de plafond. Pour un portefeuille diversifié à l’échelle mondiale, les deux enveloppes se complètent : le PEA pour le noyau européen, le CTO pour tout le reste.
Un point de vigilance : ouvrir un CTO n’oblige pas à utiliser la totalité de l’univers disponible. Multiplier les lignes sur des marchés exotiques sans maîtriser les fondamentaux de chaque zone expose à un risque de perte en capital accru. La diversification géographique n’a de sens que si elle repose sur une analyse préalable de chaque position.
3. Fiscalité du CTO : PFU à 31,4 % ou barème progressif
Le régime fiscal par défaut du compte-titres ordinaire repose sur le prélèvement forfaitaire unique (PFU) à 31,4 %. Ce taux s’applique aux dividendes perçus et aux plus-values de cession réalisées, sans distinction de durée de détention. Il n’existe pas d’abattement pour durée de détention sur le CTO, contrairement à ce qui existait avant 2018 sous l’ancien régime.
Ce prélèvement couvre à la fois l’impôt sur le revenu et les prélèvements sociaux. Il est retenu à la source par l’établissement financier, ce qui simplifie la déclaration pour l’investisseur.
L’option pour le barème progressif
Chaque année, lors de la déclaration de revenus, le contribuable peut opter pour le barème progressif de l’impôt sur le revenu à la place du PFU. Cette option est globale : elle s’applique à l’ensemble des revenus mobiliers du foyer fiscal (dividendes, intérêts, plus-values), pas seulement à ceux du CTO.
L’option pour le barème progressif devient avantageuse lorsque le taux marginal d’imposition du foyer est faible, notamment pour les foyers situés dans les premières tranches. Dans ce cas, le barème progressif permet de réduire la charge fiscale par rapport au PFU. Les prélèvements sociaux restent dus dans les deux cas.
Cas particulier des personnes morales
Un CTO détenu par une société soumise à l’impôt sur les sociétés relève d’une logique fiscale distincte. Les plus-values et dividendes entrent dans le résultat imposable de la société, avec des mécanismes propres (régime mère-fille, quote-part de frais et charges).
Ce cas de figure, de plus en plus documenté, dépasse le cadre de cet article mais mérite d’être identifié en amont si l’investisseur envisage de loger son CTO dans une structure sociétaire.
Un dernier point souvent négligé : le questionnaire d’adéquation ou d’appropriation, imposé par la réglementation MIF 2, est devenu un véritable filtre à l’ouverture. Le courtier évalue le niveau de connaissance et d’expérience de l’investisseur avant de valider l’accès à certains instruments. Ce questionnaire peut restreindre l’univers de produits disponibles sur le CTO, indépendamment de la grille tarifaire ou du catalogue affiché.
Investir en bourse via un compte-titres ordinaire expose à un risque de perte en capital partielle ou totale. Les performances passées ne présument pas des performances futures, et plus le rendement espéré est élevé, plus le risque l’est aussi. Avant de se positionner, comprendre les produits dans lesquels on investit reste la première ligne de défense.